
En el siguiente post veremos qué es la Huella de Carbono, conoceremos su importancia en el nuevo modelo económico global, aprenderemos a calcularla, reducirla y compensarla, y explicaremos qué empresas están obligadas a calcularla en España a partir de 2026 tras la entrada en vigor del Real Decreto 214/2025.
Podrás adquirir los conocimientos básicos sobre la Huella de Carbono y cómo aplicarlos en tu organización.
1. Introducción a la Huella de Carbono
Para saber qué es la Huella de Carbono y su importancia en el nuevo modelo económico global, es necesario comenzar entendiendo el concepto de Cambio Climático.
1.1 Cambio climático
Entendemos, según las Naciones Unidas, el cambio climático como los cambios a largo plazo de temperaturas y patrones climáticos.
Pueden ser cambios naturales, como variaciones del ciclo solar. Pero desde el siglo XIX, el principal motor del cambio climático han sido las actividades humanas, principalmente por la quema de combustibles fósiles (carbón, petróleo y gas).
El consumo de combustibles fósiles genera emisiones de gases de efecto invernadero (GEI) que actúan como envolvente de la Tierra, atrapando el calor del sol y elevando las temperaturas.

El dióxido de carbono (CO2) y el metano (CH4) son ejemplo de emisiones de Gases de Efecto Invernadero que contribuyen al cambio climático.
Estos gases proceden de:
-
- Usar gasolina para conducir vehículos.
- Emplear carbón para calentar viviendas.
- Desmonte de tierras y bosques (liberación de CO2).
- Vertederos de basura (emisiones de CH4).
Los combustibles fósiles (carbón, petróleo y gas) son los que más contribuyen al cambio climático mundial, representando más del 75 % de las emisiones de GEI y casi el 90 % de las emisiones de CO2.
¿Cuáles son las consecuencias del Cambio Climático?
Las concentraciones de Gases de Efecto Invernadero se encuentran en su nivel más elevado en los últimos 2 millones de años. Y las emisiones siguen aumentando.
Como resultado, la temperatura de la Tierra actual es 1,1 °C más elevada que a finales del siglo XIX.
Según los últimos estudios, la década 2011-2021 fue la más cálida registrada.
El problema es que el cambio climático no significa solo temperaturas más cálidas, todo está conectado. Por lo que sequías intensas y escasez de agua, deshielo de los polos, aumento del nivel del mar e inundaciones, incendios graves, tormentas catastróficas o disminución de la biodiversidad son algunas de las consecuencias.
1.2 Respuestas al Cambio Climático
Tras lo mencionado anteriormente, podemos tomar dos posturas como respuesta al cambio climático:
– Mitigación:
Podemos tratar de mitigarlo con un conjunto de estrategias orientadas a reducir las emisiones de Gases de Efecto Invernadero de origen humano.
Por ejemplo, a través del cálculo de Huella de Carbono y aplicando planes de reducción.
– Adaptación:
Por otro lado, podemos adaptarnos, a través de estrategias orientadas a evitar o limitar los riesgos derivados del cambio climático, buscando un mejor ajuste a las condiciones climáticas actuales y futuras. Es decir, limitar los efectos de los riesgos del cambio climático.
Por ejemplo, reforzar las estructuras costeras.
Para afrontar retos concretos como la financiación de mitigación y adaptación al cambio climático, las Conferencias de las Partes (COP) han ido introduciendo nuevos elementos a través de acuerdos sobre el cambio climático como:
-
- En 1992 Convención de las Naciones Unidas.
- En 1997 Protocolo de Kyoto.
- Conferencias de Partes (COPs): 2015 COP21 Acuerdo de París; 2019 COP25 Madrid; 2021 COP 26 Glasgow.
En la COP 21 de 2015, se firmó el Acuerdo de París con tres objetivos claros a largo plazo:
1. Mantener el aumento global de la temperatura por debajo de los 2°C, prosiguiendo los esfuerzos para limitarlo a 1,5°C.
2. Aumentar la capacidad de adaptación a los efectos adversos del cambio climático, promoviendo un desarrollo con bajas emisiones de GEI.
3. Orientar los flujos financieros para lograr un desarrollo resiliente al clima y de bajas emisiones.
1.3 Gases Efecto Invernadero (GEI)
Los gases responsables del Efecto Invernadero, son los siguientes:
-
- Vapor de agua (H2O)
- Dióxido de carbono (CO2)
- Metano (CH4)
- Óxido de nitrógeno (N2O)
- Ozono (O3)
- Clorofluorocarbonos (CFC)
Todos (excepto los Clorofluorocarbonos) son naturales y ya existían en la atmósfera antes de la aparición del ser humano.
El CO2 es el gas referencia, las emisiones del resto de emisiones se hacen en CO2 equivalente.
1 tonelada de CO2 = 1 tonelada de CO2 equivalente.
Los CFC no son un problema en cuanto a la reducción de la capa de ozono, pero sí en cuanto a calentamiento; se usan para refrigerar en instalaciones industriales, aparatos de aire acondicionado, gas de refrigeración de vehículos…
1 fuga de CFC = 1 tonelada de CO2
2. Huella de Carbono: definición y tipos
La Huella de Carbono es un indicador que ayuda a medir las emisiones de gases de efecto invernadero, producidas por las actividades económicas y cotidianas del ser humano.
Con su cálculo, expresado en toneladas de CO2 emitidas, puede visualizarse el impacto sobre el cambio climático de las actividades. Es una herramienta clave para poner en marcha las iniciativas necesarias para reducirla y así mitigar sus efectos sobre el cambio climático.
Este indicador mide tanto las emisiones directas como indirectas de compuestos como:
-
- Metano (CH4).
- Óxido de nitrógeno (N2O).
- Hidrofluorocarburos (HFCs).
- Perfluororcarburos (PFCs).
- Hexafluoruro de azufre (SF6).
- Dióxido de carbono (CO2).
2.1 Huella de Carbono Personal
Es la Huella de Carbono que origina un solo individuo en su vida cotidiana al desplazarse, consumir, alimentarse y utilizar recursos como la energía.Se estima que en España cada persona emite, de media, en torno a 7 toneladas de CO2 al año, procedentes principalmente de la energía relacionada con la vivienda, el transporte y la alimentación. El objetivo es reducir la huella de carbono personal a menos de 2 toneladas anuales para 2050, umbral que los expertos consideran clave para evitar que el cambio climático se convierta en un problema irreversible.
2.2 Huella de Carbono de productos o servicios
Son las emisiones de Gases de Efecto Invernadero realizadas durante el Ciclo de Vida del producto o servicio analizado. Los estándares más utilizados son:
-
- PAS 2050:2011
- ISO/TS 14067:2013 y apoyo de ISO 14040 e ISO 14044 para Análisis de Ciclo de Vida.
2.3 Huella de Carbono de las organizaciones
Las organizaciones realizan actividades que producen GEI durante la fabricación, el transporte o el consumo energético. La huella de carbono corporativa mide todas las emisiones GEI de las empresas y su alcance, sean directas o indirectas (En resumidas cuentas, tanto si pueden controlarlas como si no).
Métodos de cálculo (Ambos certificables):
-
- ISO 14064-1 (organizaciones – índice de sistematización de cálculo de HdC en organización + realización del informe).
- GHG Protocol (metodología predecesora de ISO 14064, metodología de los diferentes alcances).
3. Huella de Carbono de una Organización: los tres alcances
El primer paso en el cálculo de la huella de carbono de una organización es definir el alcance.
Los diferentes métodos de cálculo se basan en controlar:
Alcance 1 – Emisiones Directas
Se consideran emisiones directas aquellas que son emisiones de GEI proveniente de fuentes que son propiedad de la organización o están controladas por ésta. La organización debe cuantificar las emisiones directas de GEI por separado para Dióxido de carbono (CO2), Metano (CH4), Óxido de nitrógeno (N2O), Hexafluoruro de azufre (SF6) y otros grupos apropiados en toneladas de Dióxido de carbono equivalente (CO2e).
Lo ilustramos con un ejemplo:
El uso de combustibles fósiles en maquinaria o vehículos propiedad de la organización, por pérdidas de gases refrigerantes o por reacciones químicas durante los procesos productivos.
Alcance 2 – Emisiones Indirectas por Energía
En cuanto a las emisiones indirectas son aquellas de GEI asociadas a la generación de la energía que la organización compra y consume.
Dependen tanto de la cantidad de energía requerida por la organización como del mix energético de la red proveedora.
Alcance 3 – Otras Emisiones Indirectas
Son todas las demás emisiones indirectas que ocurren en la cadena de valor de la empresa, tanto aguas arriba (upstream) como aguas abajo (downstream). Suelen ser las más difíciles de medir.
A partir de 2026 (datos 2025), las organizaciones de aplicación según el Real Decreto 21/2025 deberán medir las emisiones de GEI, al menos los alcances 1 y 2 (emisiones directas y consumo eléctrico).
4. ¿Es obligatorio calcular la huella de carbono en España en 2026?
Hasta hace poco, calcular la huella de carbono era una práctica voluntaria para la mayoría de las empresas españolas. Esto ha cambiado.
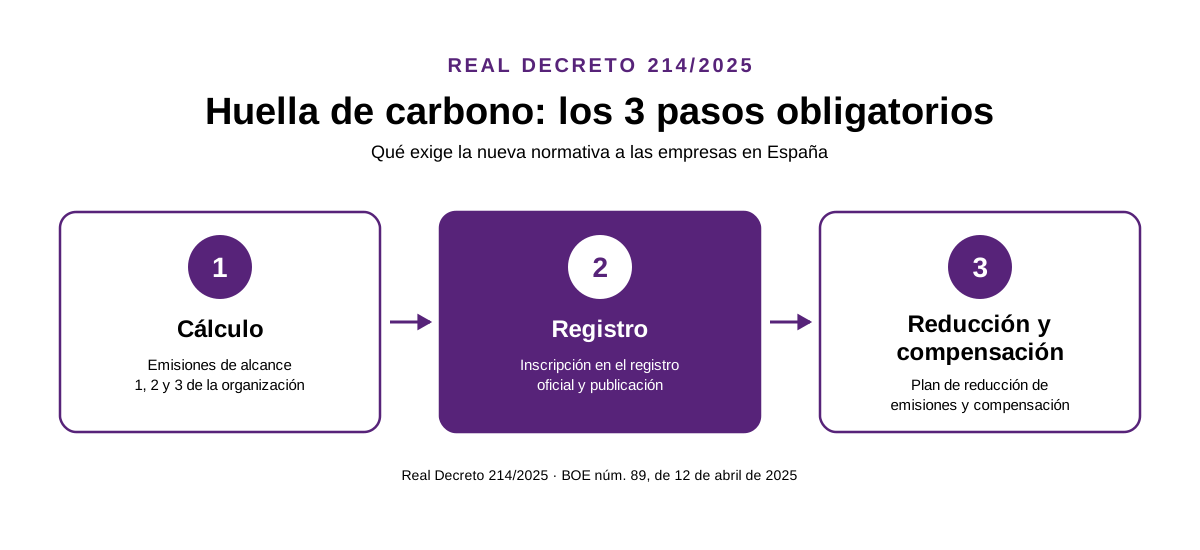
Con la entrada en vigor del Real Decreto 214/2025, publicado en el BOE (núm. 89, de 12 de abril de 2025) y vigente desde el 12 de junio de 2025, se crea el nuevo Registro de huella de carbono, compensación y proyectos de absorción de dióxido de carbono, que convierte el cálculo en una obligación legal para numerosas organizaciones, con las primeras obligaciones de reporte efectivas ya en 2026.
¿Qué establece el Real Decreto 214/2025?
- Regula el cálculo, la inscripción y la actualización de la huella de carbono de las empresas afectadas.
- Exige el reporte anual de emisiones directas e indirectas, siguiendo metodologías reconocidas como el GHG Protocol o la norma ISO 14064-1 (mencionadas anteriormente).
- Refuerza el Plan Nacional Integrado de Energía y Clima (PNIEC) y anticipa futuros requisitos a nivel europeo.
- Se apoya en el Registro creado en 2014 por el RD 163/2014, que hasta el 12 de junio de 2025 tenía carácter voluntario.
¿Qué empresas están obligadas según el Real Decreto 214/2025?
Entre las organizaciones afectadas por la nueva obligación se encuentran:
- Empresas que deben presentar el Estado de Información No Financiera (EINF) conforme a la legislación vigente.
- Compañías con activos superiores a 20 millones de euros, según los umbrales fijados por la normativa.
- Todas las instituciones de la Administración General del Estado, que deberán calcular anualmente su huella, elaborar planes de reducción y publicarlos.
- De forma complementaria, algunas comunidades autónomas (como Baleares) ya exigían el cálculo a empresas con 50 o más empleados o una facturación superior a 10 millones de euros anuales.
- Obligaciones para grandes eventos (> 1.500 asistentes): Es obligatorio calcular todas las emisiones de GEI generadas por el evento, y, a diferencia de las organizaciones, en los eventos es necesario incluir y contemplar tanto las emisiones directas como las indirectas. Se debe diseñar y contemplar un plan orientado a disminuir el impacto ambiental del evento y exige expresamente que un organismo externo verifique la huella de carbono calculada en todos sus alcances.
Exención: Los eventos que no alcancen la cifra de 1.500 asistentes no tienen la obligación legal de verificar su huella.
Aunque tu empresa no esté aún entre las obligadas, adelantarte al cálculo y registro de tu huella de carbono te posiciona mejor frente a clientes, inversores y futuros requisitos normativos, además de abrirte la puerta a bonificaciones y concursos públicos que ya valoran este criterio.
Puedes consultar el texto completo y actualizado del decreto en el Real Decreto 214/2025, de 18 de marzo, en el Boletín Oficial del Estado y también la nota aclaratoria del CAPÍTULO IV la obligación del cálculo de la huella de carbono y de la elaboración de un plan de reducción, en la que se especifica también la publicidad del plan de reducción.
5. Importancia de la Huella de Carbono en relación al Cambio Climático
A través de la Huella de Carbono conocemos nuestro impacto en emisiones de CO2 equivalente. También detectamos los puntos de mayor impacto derivados de nuestra actividad y, de esta forma, establecemos acciones de mejora para reducir las emisiones de CO2.
6. ¿Cómo podemos reducir la Huella de Carbono?
Las principales formas de reducir la huella de carbono, tanto a nivel personal como empresarial, son:
- Promover un consumo responsable, basado en productos de proximidad y elaborados de forma sostenible (criterios de compra con Declaración Ambiental de Producto o DAP).
- Potenciar la movilidad más sostenible: transporte público, bicicleta o a pie, y vehículos más respetuosos con el medio ambiente.
- Elegir proveedores de energía de origen 100 % renovable.
- Adquirir electrodomésticos de bajo consumo.
- Reducir el consumo energético, instalando sistemas para regular la calefacción y el aire acondicionado.
- Aplicar la regla de las 4R’s: reducir, reutilizar, reciclar y recuperar.
- Concienciar en la organización sobre la importancia de reducir la huella de carbono.
7. Preguntas frecuentes sobre la Huella de Carbono
¿Qué es la huella de carbono?
Es un indicador que mide, en toneladas de CO2 equivalente, las emisiones de gases de efecto invernadero generadas por una persona, producto, servicio u organización.
¿Es obligatorio calcular la huella de carbono en España?
Desde la entrada en vigor del Real Decreto 214/2025, es obligatorio para eventos de más de 1500 asistentes y para las empresas que presentan el Estado de Información No Financiera, las que superan determinados umbrales de activos y las entidades de la Administración General del Estado, con obligaciones de reporte efectivas desde 2026.
¿Cuál es la diferencia entre los alcances 1, 2 y 3?
El alcance 1 recoge las emisiones directas de la organización, el alcance 2 las derivadas del consumo de energía adquirida, y el alcance 3 el resto de emisiones indirectas de la cadena de valor (proveedores, productos y servicios adquiridos).
¿Qué diferencia hay entre reducir y compensar la huella de carbono?
Reducir implica disminuir las emisiones generadas por la propia actividad. Compensar consiste en neutralizar las emisiones que no se han podido eliminar, invirtiendo en proyectos ambientales certificados (reforestación, energías renovables, etc.). La compensación debe ser siempre el último paso, después de haber reducido al máximo.
¿Qué normas certifican el cálculo de la huella de carbono?
Las más utilizadas son la ISO 14064-1 (organizaciones) y la ISO/TS 14067 (productos y servicios), junto con la metodología del GHG Protocol.
El servicio de cálculo de huella de carbono es uno de los más demandados y seguirá creciendo en los próximos años, especialmente tras la entrada en vigor del Real Decreto 214/2025. Si te estás planteando implantarlo en tu organización y no sabes con quién hacerlo, no dudes en contactar con nosotros.
